En resumen
- Una bodega necesita un paquete de daños a la medida: incendio sobre edificio y mercancía, terremoto e hidrometeorológicos, robo con violencia, RC y, si guardas productos de clientes, cobertura para mercancía de terceros.
- Con la calculadora, una bodega de 6 a 20 personas con activos de unos $2.5 millones paga como referencia $7,800–$16,200 al año; con $5 millones de activos, $15,600–$32,400 (estimado 2026 con información pública; el precio final lo define la aseguradora).
- Es un giro de riesgo alto para las aseguradoras: BBVA, por ejemplo, no asegura bodegas de renta en su paquete pyme, así que conviene ir directo a productos especializados.
- La regla de oro es el valor del inventario: si aseguras por debajo de lo que tienes, en un siniestro parcial te pueden aplicar proporción indemnizable.
¿Qué seguro necesita una bodega o almacén?
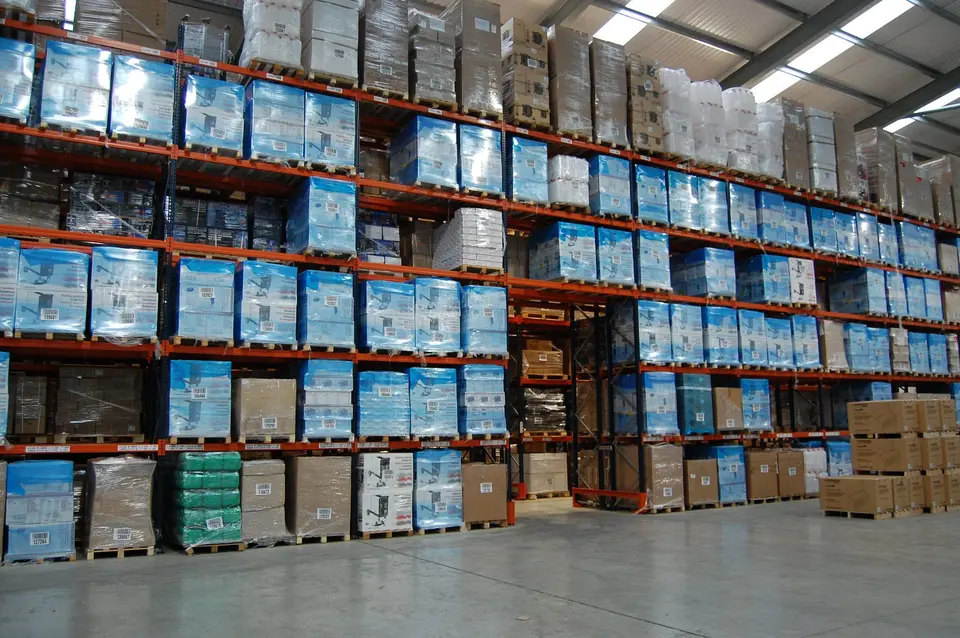
Una bodega necesita un seguro de daños sobre el edificio (si es tuyo) y sobre la mercancía, con incendio como base y las coberturas catastróficas que pida tu zona, más robo con violencia y responsabilidad civil. Si almacenas productos de otras empresas, necesitas además una cobertura expresa para bienes de terceros bajo tu custodia.
Para las aseguradoras, la bodega es un giro de riesgo alto: mucha carga combustible en un solo espacio, valores concentrados y, a veces, horarios nocturnos con poca vigilancia. La calculadora la clasifica en la tasa más alta de su escala. Por eso no todos los paquetes pyme la aceptan: BBVA Empresa Segura excluye las bodegas de renta, junto con otros giros como químicos y combustibles. Un agente con acceso a varias aseguradoras ahorra semanas de rechazos.
El incendio es el riesgo dominante. En el primer semestre de 2025 las aseguradoras pagaron $12 mil millones por siniestros de incendio; el 38.7% fue por contenidos y el 41.2% por edificios, según la AMIS. El panorama completo de coberturas está en seguro contra incendio.
Riesgos típicos de una bodega
Lo que más daño causa en almacenes y centros de distribución, y con qué cobertura se atiende:
Incendio
Cartón, plásticos y tarimas de madera arden rápido; un corto en el área de carga basta para perder todo.
Inundación
Las lluvias de 2025 dejaron $11,300 millones en daños asegurados. La mercancía a nivel de piso es la primera en perderse.
Sismo
Racks que colapsan y mercancía que cae. El deducible y el coaseguro dependen de la zona sísmica.
Robo con violencia
Asaltos y robos con acceso forzado. El robo hormiga o por empleados no entra en esta cobertura.
Mercancía de clientes
Si guardas productos ajenos, tu cliente te reclamará su valor tras un siniestro.
Mercancía en tránsito
Lo que sale y entra de la bodega se protege con un seguro de transporte de mercancías.
Paquete recomendado para una bodega
Lo esencial va en cualquier bodega. Lo demás depende de qué guardas, de quién es y de tu ubicación.
| Cobertura | Qué protege | ¿La necesitas? |
|---|---|---|
| Incendio y rayo | Edificio, racks, mercancía, equipo | ✔ Esencial |
| Terremoto | Daños por sismo, con deducible por zona | ✔ En zonas sísmicas |
| Fenómenos hidrometeorológicos | Inundación, huracán, granizo | ✔ En costas y zonas inundables |
| Robo con violencia | Mercancía y equipo a primer riesgo | ✔ Recomendado |
| RC general | Lesiones de transportistas, visitantes y daños a vecinos | ✔ Esencial |
| Bienes de terceros bajo custodia | Mercancía de clientes almacenada | ✔ Si das servicio de almacenaje |
| Pérdidas consecuenciales | Utilidad y gastos fijos durante la reparación | Si un cierre te detiene la operación |
| Rotura de maquinaria | Cámaras frigoríficas, compresores, subestación | Si almacenas en frío |
La interrupción del negocio se explica en pérdidas consecuenciales y las fallas de equipo en rotura de maquinaria. El robo por empleados se cubre con una fianza de fidelidad.
Deducibles, coaseguro e infraseguro en bodegas
En una bodega, la letra chica pesa tanto como la prima. Como referencia, en el programa de seguros del INE para 2026 estos fueron los deducibles:
- Sismo en edificios: deducible de 2% a 5% de la pérdida según la zona sísmica, con coaseguro de 10% a 30%.
- Fenómenos hidrometeorológicos: 1% a 2% según la zona, y 5% si el bien está frente al mar, laguna o lago o tiene muros ligeros; coaseguro de 10%.
- Robo: un deducible de mercado de 10% de la pérdida, según una aseguradora en la junta de aclaraciones.
El riesgo más caro, sin embargo, es el infraseguro. Si declaras $3 millones de inventario y en realidad tienes $5 millones, en un siniestro parcial la aseguradora puede aplicar proporción indemnizable y pagarte solo una parte del daño. En una bodega con inventario que sube y baja por temporada, pregunta al agente cómo manejar esa variación para no quedarte corto en los meses pico. Revisa también exclusiones típicas: BBVA, por ejemplo, excluye en su paquete los bienes a la intemperie y los sótanos.
Obligaciones legales de una bodega
No hay un seguro federal obligatorio para bodegas. En la CDMX, si Protección Civil clasifica el inmueble como de mediano o alto riesgo, el Programa Interno debe incluir una póliza de RC no cancelable; sin ella, la multa va de 500 a 1,000 UMA y procede la clausura si no se presenta en 30 días hábiles (LGIRPC CDMX, arts. 60, 62 y 221). Si la bodega está en un condominio industrial o comercial de la CDMX, la asamblea debe asignar un fondo para la póliza de seguro contra siniestros (Ley de Propiedad en Condominio, art. 33, fr. IX). Y si transportas mercancía sin valor declarado, la responsabilidad del transportista se limita a 15 días de salario mínimo por tonelada (Ley de Caminos, art. 66): el dueño de la carga necesita su propio seguro.
¿Cuánto cuesta el seguro de una bodega?
Estimados anuales de la calculadora para una bodega con incendio, sismo, robo y RC. Estimado con información pública; el precio final lo define la aseguradora.
| Perfil de bodega | Activos | Prima anual estimada |
|---|---|---|
| 6 a 20 personas | $2,500,000 (sugerido) | $7,800 – $16,200 |
| 6 a 20 personas | $5,000,000 | $15,600 – $32,400 |
| 21 a 50 personas | $6,000,000 (sugerido) | $18,700 – $38,900 |
| 21 a 50 personas + transporte de mercancías | $6,000,000 (sugerido) | $23,400 – $48,600 |
Cifras sin IVA (16%), calculadas el 21 de octubre de 2026. La CDMX y otras zonas con robo alto pueden costar 30–50% más por la cobertura de robo, según un comparador. Para inventarios muy grandes, mercancía peligrosa o almacenaje de terceros, la prima se calcula a la medida.
Qué tener a la mano para cotizar
Con estos datos el agente puede pedir propuestas a aseguradoras que sí aceptan bodegas, sin rechazos:
- Dirección, código postal y superficieDefine zona sísmica, hidrometeorológica y de robo. Indica metros cuadrados y altura de estiba.
- Tipo de construcciónMuros, techumbre (lámina, losa), año de construcción y si el inmueble es propio o rentado.
- Qué almacenasGiro de la mercancía y si hay materiales inflamables, químicos o refrigerados.
- Valor del inventarioPromedio y máximo del año, a costo de reposición. Si es de terceros, cuánto y de quién.
- ProteccionesExtintores, hidrantes, rociadores, detectores de humo, alarma, vigilancia y cámaras.
- Número de empleados y turnosSi se opera de noche o en fines de semana.
- Siniestros de los últimos 3 añosY la carátula de tu póliza actual, si tienes.
- RFC de la empresaPara emitir la póliza a nombre de la persona moral.
Calcula el seguro de tu bodega
Dinos cuántas personas trabajan ahí, cuánto vale tu inventario y tu código postal. Un agente o correduría autorizada te envía opciones de aseguradoras que aseguran bodegas.
Cotizar gratisPreguntas frecuentes
¿Cuánto cuesta asegurar una bodega?
Como estimado de la calculadora en 2026, una bodega de 6 a 20 personas con activos de $2.5 millones paga $7,800–$16,200 al año; con $5 millones, $15,600–$32,400. El precio final lo define la aseguradora según la zona, la construcción y lo que almacenas.
¿Por qué me rechazan el seguro de mi bodega?
Algunos paquetes pyme excluyen ciertos giros; BBVA, por ejemplo, no asegura bodegas de renta. Necesitas un producto especializado, que un agente con acceso a varias aseguradoras puede conseguir.
¿El seguro de la bodega cubre la mercancía de mis clientes?
Solo si la póliza lo dice de forma expresa. Si das servicio de almacenaje, pide cobertura para bienes de terceros bajo tu custodia y declara su valor.
¿Qué pasa si aseguro mi inventario por menos de lo que vale?
Hay infraseguro. En un siniestro parcial, la aseguradora puede aplicar proporción indemnizable y pagarte solo la parte que corresponde a lo que declaraste.
¿El seguro cubre el robo hormiga en la bodega?
No. La cobertura de robo exige violencia o acceso forzado. El robo por empleados se protege con una fianza de fidelidad.
¿Es obligatorio asegurar una bodega?
No hay obligación federal. En la CDMX, si el inmueble es de mediano o alto riesgo, el Programa Interno de Protección Civil exige RC no cancelable, y los condominios industriales deben tener un fondo para su póliza.
¿Se puede asegurar una bodega en zona de inundación?
Sí, con la cobertura de fenómenos hidrometeorológicos. Espera un deducible mayor en zonas costeras o frente a cuerpos de agua y protege la mercancía a nivel de piso con tarimas o racks.
Fuentes consultadas
- BBVA — Empresa Segura (giros no asegurables y exclusiones)
- AMIS — Rueda de prensa de daños, siniestros de incendio y catastróficos (sep-2025)
- Publimetro — Daños asegurados por lluvias e inundaciones 2025 (AMIS)
- INE — Fallo LP-INE-027-2025 (deducibles y coaseguros por zona)
- Cuánto me cuesta — Seguro empresarial, recargo por robo en CDMX (abr-2026)
- Ley de Gestión Integral de Riesgos y Protección Civil de la CDMX
- Ley de Propiedad en Condominio de Inmuebles para la CDMX
- Ley de Caminos, Puentes y Autotransporte Federal, art. 66
Equipo editorial Seguros México · Actualizado el 9 de octubre de 2026. Contenido informativo elaborado con fuentes públicas (CNSF, CONDUSEF, AMIS y aseguradoras). No sustituye la lectura de las condiciones generales de cada póliza. Cómo trabajamos