Pymes, industria, comercio y servicios · Gratis
Seguros para empresas en México: qué necesita tu negocio y cómo cotizarlo
Elige el seguro que buscas o tu industria y calcula un costo de referencia en minutos. Si quieres propuestas reales, un agente autorizado por la CNSF compara varias aseguradoras por ti, sin costo.
Seguros para empresas por tipo de cobertura
Seguros para empresas por industria
Airbnb y rentas vacacionales
RC del anfitrión, daños por huéspedes, contenidos y huracán o sismo para departamentos y casas en renta por noche.
Bodegas y almacenes
Incendio, sismo, inundación, robo y RC para bodegas, almacenes y centros de distribución.
Clínicas y consultorios
RC médica, equipo médico y electrónico, y paquete del local para consultorios y clínicas.
Constructoras
Todo riesgo construcción, RC de obra, maquinaria y fianzas para constructoras y contratistas.
Despachos profesionales
RC profesional por errores y omisiones para abogados, contadores, arquitectos y consultores.
Escuelas y guarderías
Accidentes escolares, RC de la escuela e inmueble con sismo para colegios privados y guarderías.
Eventos
RC para bodas, fiestas, conciertos, ferias y carreras: la póliza que te piden protección civil y el recinto.
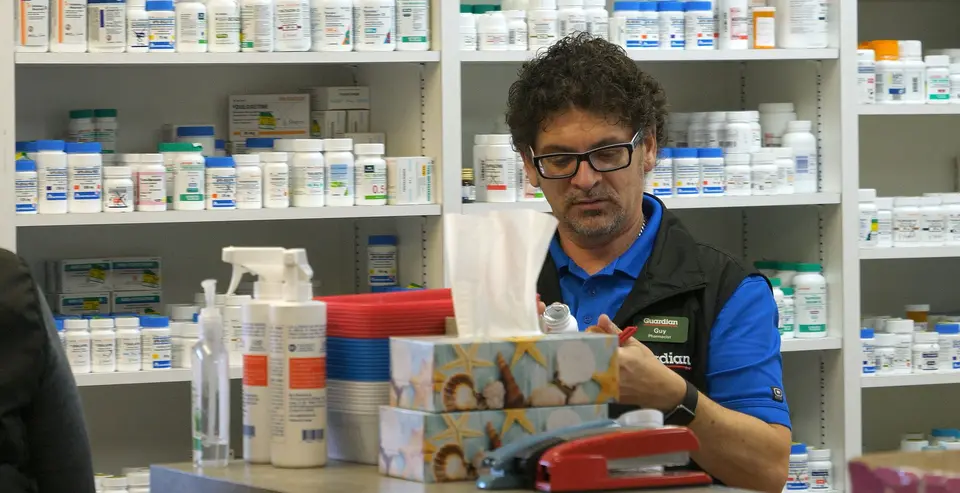
Farmacias
Robo y asalto, medicamento refrigerado, RC por productos y dinero en caja para farmacias independientes y pequeñas cadenas.
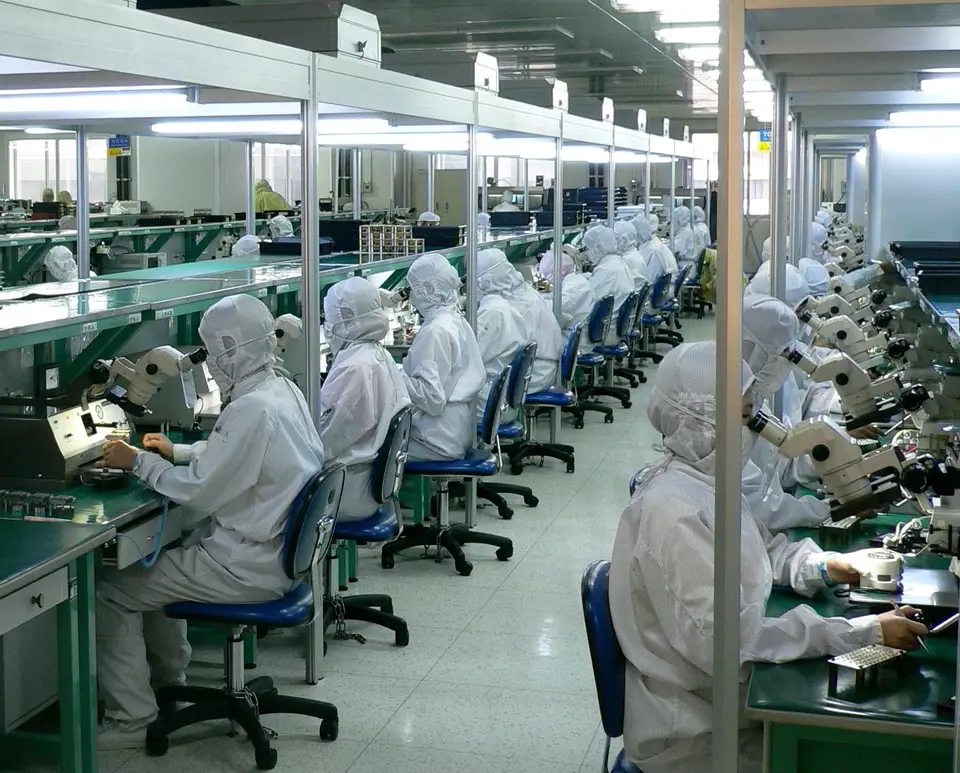
Fábricas e industria
Nave industrial, maquinaria, interrupción del negocio, RC de productos y ambiental para fábricas.
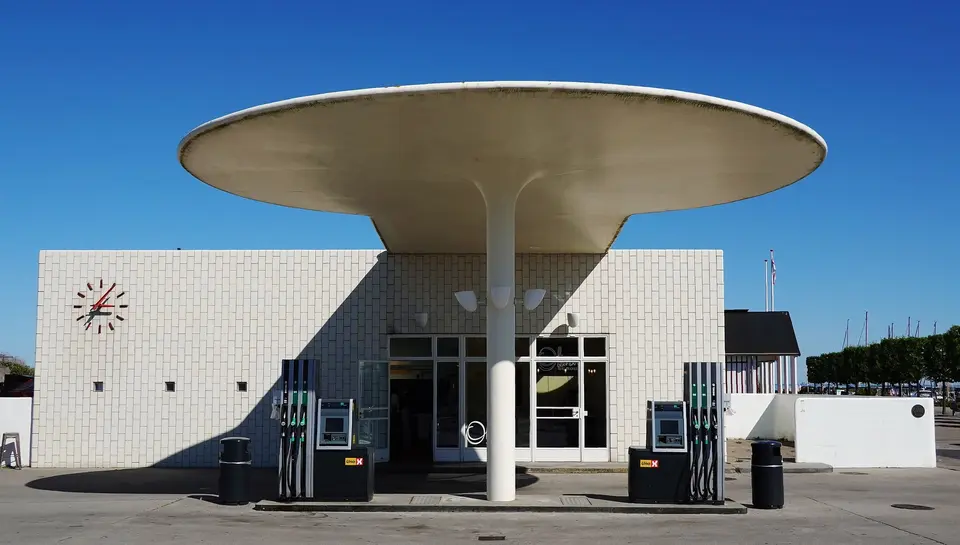
Gasolineras
Póliza ASEA de RC y responsabilidad ambiental, incendio, explosión y dinero en caja.
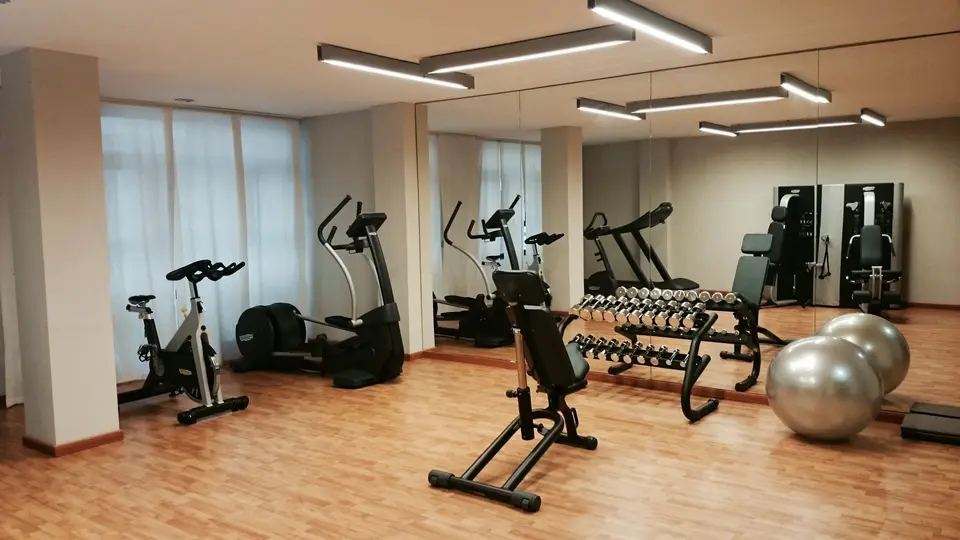
Gimnasios
RC con actividades deportivas, accidentes de socios, equipo y valores en lockers para gimnasios, boxes y estudios fitness.
Hoteles
Huracán, sismo, RC de huéspedes, valores en caja y cierre por siniestro para hoteles, moteles y hostales.
Locales comerciales
Robo y asalto, incendio, cristales y RC de clientes para tiendas, abarrotes, boutiques y locales en plaza o a pie de calle.
Oficinas
Contenidos, equipo de cómputo, RC del arrendatario y ciber para oficinas y corporativos.
Repartidores
Moto de reparto por apps o de tu empresa: RC, robo y daños con el uso bien declarado.
Restaurantes
Incendio por cocina y gas, RC de comensales, robo e interrupción del negocio para restaurantes, bares y cafeterías.
Salones de belleza
RC por tratamientos, incendio por equipo eléctrico, robo y equipo para salones, estéticas, barberías, uñas y spas.
Talleres mecánicos
Vehículos de clientes, herramienta, incendio, robo y RC para tu taller.
Taxis
Póliza de servicio público para taxi: RC a terceros y pasajeros, robo y daños.
Transporte de pasajeros
Autobuses, microbuses, combis y transporte de personal: RC, seguro del viajero y daños.
Transportistas
Tractocamiones, camiones y remolques: RC de autotransporte federal, daños, robo y carga.
Veterinarias
Paquete del local, equipo médico, RC general y RC profesional para clínicas veterinarias.
Cómo elegir los seguros de tu empresa
Empieza por lo que te pide la ley o un contrato y después cubre lo que más te dolería perder. Solo el 17 % de las pymes en México tiene algún seguro, según Mapfre, y apenas el 5 % tiene responsabilidad civil, según BBVA.
-
1
Revisa tus obligaciones
Por giro, por estado y por contrato: la tabla de abajo resume las principales. Tu arrendador, tu banco o tus clientes pueden exigir pólizas adicionales. -
2
Haz un inventario de riesgos
Qué tienes (inmueble, maquinaria, inventario, vehículos, efectivo), dónde está y qué pasaría si dejaras de operar un mes. -
3
Asegura a valor de reposición
Declara lo que costaría reponer cada bien hoy. Si aseguras por menos, en un siniestro te pagan en proporción (infraseguro). -
4
Separa bienes, responsabilidad y personas
Los daños protegen tus activos; la responsabilidad civil, lo que causes a otros; los colectivos, a tu equipo. -
5
Compara deducibles, coaseguros y exclusiones
Dos pólizas con la misma prima pueden pagar muy distinto en un sismo, una inundación o un robo.
¿Qué seguros son obligatorios para una empresa en México?
No hay un seguro empresarial obligatorio para todos: las obligaciones dependen del giro y del estado. Estas son las principales que encontramos, con su fundamento.
| Giro o situación | Qué exige | Fundamento |
|---|---|---|
| Vehículos en carreteras federales | RC de al menos $100,000 por personas y $50,000 por bienes | Acuerdo 07/2014 (DOF) |
| Autotransporte federal de carga y pasajeros | RC por daños a terceros o fondo de garantía; materiales peligrosos, además póliza ambiental | Reglamento de Autotransporte Federal, arts. 7 y 9 |
| Gasolineras y gaseras | RC + responsabilidad ambiental anual, no cancelable y registrada ante la ASEA | DACG de seguros de la ASEA (2018, reformadas en 2024) |
| Actividades altamente riesgosas | Seguro de riesgo ambiental | LGEEPA, art. 147 bis |
| Obras Grupo A y B1 en la CDMX | RC de al menos el 10 % del costo de la obra | Reglamento de Construcciones de la CDMX |
| Obra pública federal | Fianzas de cumplimiento (10 %), anticipo (100 %) y vicios ocultos (10 %) | RLOPSRM |
| Establecimientos de mediano o alto riesgo en la CDMX | RC no cancelable; multa de 500 a 1,000 UMA si no la tienen | Ley de Gestión Integral de Riesgos y Protección Civil de la CDMX |
| Estacionamientos públicos en la CDMX | RC o fianza por vehículo, moto y bicicleta | Ley de Establecimientos Mercantiles de la CDMX, art. 48 |
| Guarderías | Seguro de accidentes para niños y RC | LGPSACDII, art. 50 |
| Condominios en la CDMX | Póliza contra terremoto, inundación, explosión, incendio y RC | Ley de Propiedad en Condominio de la CDMX, art. 9 |
| Drones de uso comercial | Póliza de RC por daños a terceros | NOM-107-SCT3-2019 |
Resumen informativo, no asesoría legal. Algunos montos están en revisión (como los mínimos de la ASEA tras la reforma de 2024): confirma el requisito vigente con tu agente. Más detalle en gasolineras, construcción, condominios, seguro escolar y drones.
El programa de seguros de una pyme: qué incluye y cuánto cuesta
Un programa básico de pyme combina un paquete de daños, la responsabilidad civil y, según el negocio, pólizas para vehículos, personas y contratos. Como referencia de mercado, un multirriesgo pyme cuesta entre $6,000 y $20,000 al año según el agregador Cuánto Me Cuesta (abril de 2026); un comercio con activos de $1–3 millones ronda $12,000–$25,000, y un riesgo industrial, $25,000–$120,000. En la CDMX el robo encarece la póliza entre 30 % y 50 %.
- Paquete empresarial: incendio, sismo, fenómenos hidrometeorológicos, robo, cristales, equipo electrónico, dinero y valores, RC y pérdidas consecuenciales. Detalle en seguro empresarial.
- Vehículos: una póliza de flotilla para autos, camionetas o camiones a nombre de la empresa.
- Personas: gastos médicos colectivo y vida grupo como prestación, y accidentes personales para trabajo de campo.
- Contratos: fianzas de cumplimiento, anticipo o fidelidad cuando un cliente o el gobierno las pide.
Un programa grande muestra cómo se reparte el costo: en la póliza de bienes del INE para 2026, adjudicada a Sura por una prima neta de $23.1 millones, el incendio de contenidos y de edificios sumó el 54 % de la prima y el equipo electrónico casi el 25 %.
Cómo funciona cotizar con nosotros
Seguros México no es aseguradora, ni agente, ni correduría: no vendemos pólizas ni cobramos primas. Así llegas de la calculadora a propuestas reales.
-
1
Elige el seguro o tu industria
Abre la página del ramo o del giro de tu empresa en el listado de arriba. -
2
Calcula un costo de referencia
Responde de 4 a 6 preguntas y ve un rango anual estimado con información pública y fechado. El precio final lo define la aseguradora. -
3
Envía tus datos y los de tu empresa
Contacto, razón social, RFC, si ya tienes póliza, cuándo renueva y siniestros de los últimos tres años, para que no te pregunten lo mismo dos veces. -
4
Un agente autorizado te contacta
Con tu autorización, tu solicitud llega a un agente de seguros con cédula de la CNSF, que cotiza con varias aseguradoras. Mira cómo verificarlo en bróker de seguros. -
5
Compara y decide
Revisa primas, sumas aseguradas, deducibles y exclusiones por escrito. Contratar o no es tu decisión.
Preguntas frecuentes
¿Qué seguros necesita una empresa en México?
Depende del giro, pero casi todas necesitan un paquete de daños (incendio, sismo, robo) y responsabilidad civil. Según el caso se suman flotilla, gastos médicos colectivo, vida grupo, fianzas y ramos especiales como transporte de mercancías, ciberseguro o D&O.
¿Qué seguros son obligatorios para una empresa?
No hay uno obligatorio para todas. Hay obligaciones por giro: RC para vehículos en carreteras federales, RC y responsabilidad ambiental para gasolineras, RC de obra en la CDMX, seguro para guarderías y condominios de la CDMX, entre otras. Revisa también tus contratos.
¿Cuánto cuesta un seguro para una pyme?
Como referencia de 2026, un multirriesgo pyme cuesta entre $6,000 y $20,000 al año, y un comercio con activos de $1–3 millones, entre $12,000 y $25,000, según un agregador de precios. Depende del giro, la ubicación y las sumas aseguradas.
¿Ustedes venden los seguros?
No. Seguros México es una plataforma de información y comparación. Si lo pides, enviamos tu solicitud a un agente de seguros autorizado por la CNSF, que te cotiza con varias aseguradoras y, si decides contratar, te ayuda con la póliza.
¿Qué datos necesito para cotizar el seguro de mi empresa?
Giro, ubicación con código postal, valor de inmueble, contenidos e inventario, número de empleados o vehículos, póliza actual y fecha de renovación, siniestros de los últimos tres años, y la razón social y el RFC de la empresa.
¿Conviene contratar los seguros de mi empresa con un bróker?
Si necesitas pólizas a la medida o varios ramos coordinados, sí: la ley reserva esas contrataciones a los agentes de seguros autorizados por la CNSF, que el mercado llama brókeres o corredurías. Verifica siempre su cédula.
Fuentes consultadas
- El Cronista — Solo 17 % de las pymes tiene seguro, según Mapfre (jul-2026)
- IDC Online — Solo 5 % de las pymes tiene RC (BBVA, ene-2026)
- Cuánto Me Cuesta — Seguro empresarial en México (abr-2026)
- INE — Fallo LP-INE-027-2025 (programa de seguros de bienes)
- DOF — Acuerdo 07/2014 (RC en caminos federales)
- Reglamento de Autotransporte Federal y Servicios Auxiliares
- Revista Siniestro — RC y responsabilidad ambiental para gasolineras (ASEA)
- LGEEPA, art. 147 bis (SDV)
- Reglamento de Construcciones de la CDMX (2024)
- Reglamento de la Ley de Obras Públicas y Servicios Relacionados con las Mismas
- Ley de Gestión Integral de Riesgos y Protección Civil de la CDMX
- Ley de Establecimientos Mercantiles de la CDMX
- LGPSACDII, art. 50 (guarderías)
- Ley de Propiedad en Condominio de Inmuebles de la CDMX
- NOM-107-SCT3-2019 (drones)