En resumen
- Una fábrica necesita un programa de daños (incendio, explosión, sismo e hidrometeorológicos sobre nave, maquinaria e inventarios), rotura de maquinaria, pérdidas consecuenciales y RC general y de productos; si su actividad es altamente riesgosa, además un seguro de riesgo ambiental.
- Con la calculadora, una fábrica de 21 a 50 personas con activos de unos $6 millones paga como referencia $18,700–$38,900 al año, y una de 51 a 200 con $18 millones, $56,200–$116,600 (estimado 2026 con información pública; el precio final lo define la aseguradora).
- La LGEEPA (art. 147 bis) obliga a quienes realizan actividades altamente riesgosas a contratar un seguro de riesgo ambiental; en la CDMX, el Programa Interno de Protección Civil exige RC no cancelable a establecimientos de mediano o alto riesgo.
- El error más costoso en industria es el infraseguro y olvidar la interrupción del negocio: el 9.8% de lo que pagan las aseguradoras por incendio es utilidad y gastos perdidos durante el paro.
¿Qué seguro necesita una fábrica?
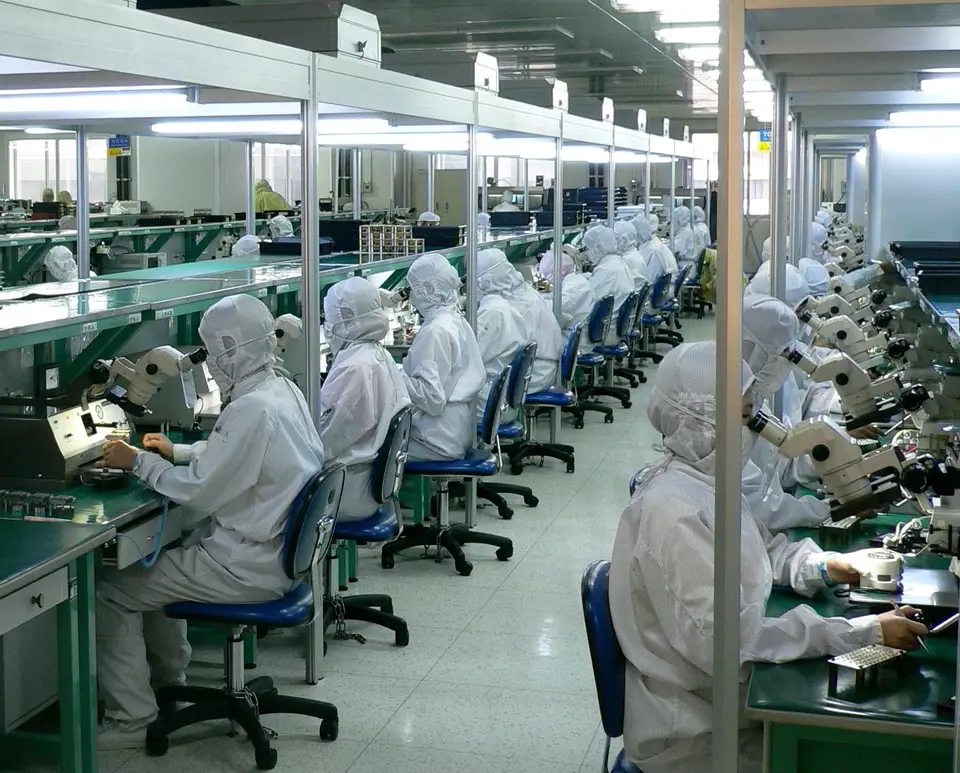
Una fábrica necesita un programa de seguros a la medida, no un paquete de comercio. La base es un seguro de daños sobre la nave, la maquinaria, la materia prima y el producto terminado contra incendio, explosión, sismo y fenómenos hidrometeorológicos. Encima se colocan las coberturas que protegen la operación: rotura de maquinaria, pérdidas consecuenciales y responsabilidad civil, incluida la de productos.
La industria es un giro de riesgo alto para las aseguradoras y algunos paquetes pyme ni siquiera la aceptan. BBVA, por ejemplo, excluye de su seguro pyme las fábricas de explosivos, carpinterías, textiles de alto riesgo, papel, químicos y combustibles, y no cubre la explosión de calderas. Según un comparador, los giros de alto riesgo pagan entre 50% y 200% más que un comercio.
Quienes más primas de daños sin autos suscribieron en México en 2024 fueron Mapfre (9.9%), Grupo Mexicano de Seguros (8.6%), Inbursa (8.5%), AXA (7.0%) y Seguros Atlas (5.6%), según la CNSF. Son el punto de partida natural para comparar un riesgo industrial. Las bases del ramo están en seguro contra incendio.
Riesgos típicos de una fábrica
Lo que puede detener una planta, y la cobertura que lo atiende:
Incendio y explosión
Solventes, polvos, hornos y tableros eléctricos. Es la cobertura base de cualquier programa industrial.
Falla de maquinaria
Un daño eléctrico o mecánico en una prensa, un compresor o una caldera: rotura de maquinaria.
Paro de producción
Tras un siniestro, la nómina y los compromisos siguen: pérdidas consecuenciales.
Producto defectuoso
Un producto que fabricaste lesiona a alguien o daña sus bienes: RC de productos.
Contaminación
Un derrame o una fuga afecta suelo, agua o vecinos: RC ambiental.
Insumos y producto en tránsito
Volcadura o robo en carretera: transporte de mercancías.
Programa recomendado para una fábrica
Lo esencial va en cualquier planta. Lo demás depende del proceso, de lo que fabricas y de a quién le vendes.
| Cobertura | Qué protege | ¿La necesitas? |
|---|---|---|
| Incendio, rayo y explosión | Nave, maquinaria, inventarios | ✔ Esencial |
| Terremoto e hidrometeorológicos | Daños catastróficos según zona | ✔ Según ubicación |
| Rotura de maquinaria y calderas | Fallas internas, eléctricas y mecánicas | ✔ Si dependes de equipo crítico |
| Pérdidas consecuenciales | Utilidad bruta, gastos fijos y sueldos durante el paro | ✔ Recomendado |
| RC general y de productos | Lesiones y daños a terceros por la operación y lo que vendes | ✔ Esencial |
| Equipo electrónico | Controladores, cómputo y equipo de medición | Si tienes automatización |
| Riesgo ambiental | Contaminación y remediación | ✔ Si la actividad es altamente riesgosa |
| Transporte de mercancías | Insumos y producto en tránsito | Si mueves carga |
| Flotilla, GMM colectivo y vida grupo | Vehículos y prestaciones del personal | Según tamaño |
Las prestaciones se cotizan en GMM colectivo y los vehículos en flotillas.
Cómo se calcula la prima de un seguro industrial
La prima se calcula con una tasa al millar sobre el valor de reposición de cada sección: edificio, maquinaria, inventarios. El incendio tiene su tasa; el terremoto depende de la zona sísmica CNSF del código postal y del tipo de construcción; los hidrometeorológicos, de la zona Alfa. A eso se suman la rotura de maquinaria (tasa sobre el valor de los equipos), la interrupción del negocio (sobre la utilidad bruta anual) y la RC (por límite).
Tres detalles definen cuánto te pagan en un siniestro:
- Deducibles y coaseguros catastróficos. Como referencia, en el programa del INE para 2026 el sismo en edificios tuvo deducible de 2% a 5% según la zona y coaseguro de 10% a 30%.
- Periodo de espera. La interrupción del negocio empieza a pagar después de unos días; en el programa del INE fueron 3.
- Valor declarado. Si aseguras la nave o la maquinaria por debajo de su valor de reposición, la aseguradora puede aplicar proporción indemnizable. Actualiza las sumas cada año, sobre todo si compraste equipo o subió el tipo de cambio de la maquinaria importada.
La rotura de maquinaria y las calderas y aparatos sujetos a presión van en secciones propias: en el programa del INE, rotura de maquinaria costó $86,901 al año y calderas $1,344.
Obligaciones legales de una fábrica
La Ley General del Equilibrio Ecológico y la Protección al Ambiente (art. 147 bis) obliga a quienes realicen actividades altamente riesgosas a contar con un seguro de riesgo ambiental. En la CDMX, los establecimientos de mediano o alto riesgo deben incluir en su Programa Interno de Protección Civil una póliza de RC no cancelable, con multa de 500 a 1,000 UMA si no la tienen (LGIRPC CDMX, arts. 60, 62 y 221). En condominios industriales, la asamblea debe asignar un fondo para la póliza contra siniestros (Ley de Propiedad en Condominio CDMX, art. 33, fr. IX). Los créditos con garantía y los contratos de arrendamiento de naves también pueden exigir pólizas.
¿Cuánto cuesta el seguro de una fábrica?
Estimados anuales de la calculadora para una fábrica con incendio, sismo, robo y RC. Estimado con información pública; el precio final lo define la aseguradora.
| Perfil de fábrica | Activos | Prima anual estimada |
|---|---|---|
| 21 a 50 personas | $6,000,000 (sugerido) | $18,700 – $38,900 |
| 21 a 50 personas + equipo electrónico | $10,000,000 | $35,100 – $72,900 |
| 51 a 200 personas | $18,000,000 (sugerido) | $56,200 – $116,600 |
| Rango publicado para seguro industrial | — | $25,000 – $120,000 |
Cifras sin IVA (16%), calculadas el 21 de octubre de 2026. El rango publicado es de un comparador (abril de 2026). No incluyen rotura de maquinaria, pérdidas consecuenciales, RC de productos ni riesgo ambiental, que se cotizan según tu proceso. Una planta grande o con procesos peligrosos se cotiza con inspección.
Qué tener a la mano para cotizar
Una fábrica se cotiza con más información que un comercio. Con esto el agente obtiene propuestas comparables:
- Descripción del procesoQué fabricas, materias primas, si usas solventes, gases, hornos o calderas.
- Ubicación y construcciónCódigo postal, superficie, tipo de muros y techumbre, año de construcción, colindancias.
- Valores de reposiciónEdificio, maquinaria (con lista de equipos críticos), materia prima y producto terminado.
- Utilidad bruta anualPara dimensionar la interrupción del negocio y el periodo de indemnización.
- Protecciones contra incendioHidrantes, rociadores, detección, brigadas y distancias entre áreas.
- Ventas y mercadosFacturación, tipo de producto y si exportas, para la RC de productos.
- Permisos ambientalesSi tu actividad está clasificada como altamente riesgosa.
- Siniestros de 5 años y póliza actualCarátula, sumas y fecha de renovación.
Calcula el seguro de tu fábrica
Dinos cuántas personas trabajan en la planta, el valor de tus activos y tu código postal. Un agente o correduría autorizada te envía opciones de varias aseguradoras.
Cotizar gratisPreguntas frecuentes
¿Cuánto cuesta asegurar una fábrica?
Como estimado de la calculadora en 2026, una fábrica de 21 a 50 personas con activos de $6 millones paga $18,700–$38,900 al año por el paquete básico. Un comparador publica $25,000 a $120,000 para seguros industriales. El precio final depende del proceso y de las coberturas.
¿Cuánto cuesta el seguro de una nave industrial?
Depende del valor de reposición, la zona sísmica e hidrometeorológica, la construcción y lo que se hace dentro. Se calcula con una tasa al millar sobre el valor; cotiza con el valor de la nave y el uso.
¿Es obligatorio el seguro para una fábrica?
Si la actividad es altamente riesgosa, la LGEEPA (art. 147 bis) exige un seguro de riesgo ambiental. En la CDMX, el Programa Interno de Protección Civil pide RC no cancelable a establecimientos de mediano o alto riesgo.
¿El seguro de incendio cubre la falla de una máquina?
No. El incendio cubre daños por fuego, rayo o explosión. Una falla eléctrica o mecánica interna se cubre con rotura de maquinaria, y las calderas van en una sección propia.
¿Qué es la interrupción del negocio en una fábrica?
Es la cobertura de pérdidas consecuenciales: paga utilidad bruta, gastos fijos y sueldos mientras la planta está parada por un daño cubierto, después de un periodo de espera.
¿Qué es la RC de productos?
Es la modalidad de responsabilidad civil que cubre lesiones o daños que un producto que fabricaste cause a terceros. Pregunta si cubre exportaciones si vendes fuera de México.
¿Por qué una aseguradora no acepta mi fábrica?
Algunos paquetes pyme excluyen giros como químicos, textiles de alto riesgo, papel o carpinterías. Un agente con acceso a varias aseguradoras busca las que sí suscriben tu riesgo.
Fuentes consultadas
- Ley General del Equilibrio Ecológico y la Protección al Ambiente, art. 147 bis
- CNSF — Panorama del sector asegurador, anexos 4T 2024 (líderes de daños sin autos)
- AMIS — Rueda de prensa de daños (siniestros de incendio, sep-2025)
- INE — Fallo LP-INE-027-2025 (rotura de maquinaria, calderas, deducibles)
- Cuánto me cuesta — Seguro empresarial, precios industriales (abr-2026)
- BBVA — Empresa Segura (giros no asegurables y exclusiones)
- Ley de Gestión Integral de Riesgos y Protección Civil de la CDMX
- Ley de Propiedad en Condominio de Inmuebles para la CDMX
Equipo editorial Seguros México · Actualizado el 9 de octubre de 2026. Contenido informativo elaborado con fuentes públicas (CNSF, CONDUSEF, AMIS y aseguradoras). No sustituye la lectura de las condiciones generales de cada póliza. Cómo trabajamos