En resumen
- El seguro de rotura de maquinaria paga la reparación o reposición de maquinaria fija dañada por causas internas, súbitas e imprevistas: fallas eléctricas (corto circuito, sobretensión), fallas mecánicas, errores de operación y, en calderas, falta de agua o sobrepresión.
- Es lo que un paquete empresarial o un seguro de incendio no cubre: esas pólizas protegen contra causas externas, y algunas, como el paquete PyME de BBVA, excluyen expresamente la explosión de calderas.
- Con la calculadora, maquinaria de producción de $3 millones sale en $4,900–$10,100 al año y de $10 millones en $16,300–$33,800, más IVA. Es un estimado con información pública de octubre de 2026; el precio final lo define la aseguradora.
- No es obligatorio por ley. La prima se calcula al millar sobre el valor de reposición (nuevo), con ajustes por tipo de equipo, antigüedad y mantenimiento; puedes sumar pérdida de utilidades por el paro y deterioro de mercancía refrigerada.
¿Qué es el seguro de rotura de maquinaria y qué cubre?
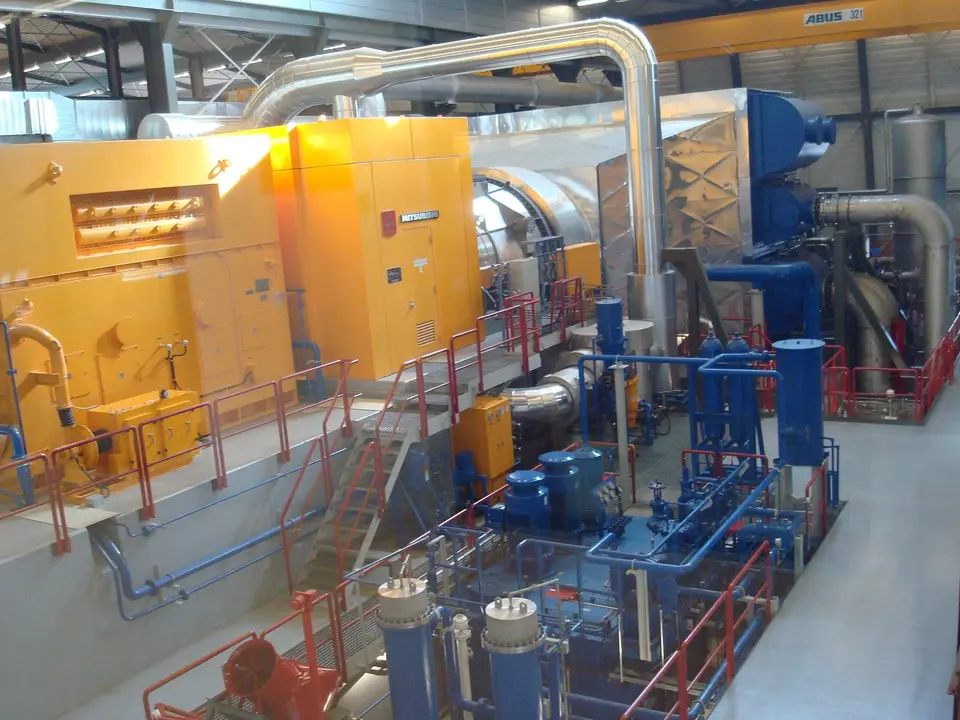
El seguro de rotura de maquinaria (también llamado avería de maquinaria) cubre los daños materiales que sufre una máquina instalada por una causa interna, súbita e imprevista mientras opera, está en reposo o durante su mantenimiento. Es un ramo de los llamados seguros de ingeniería y se contrata para equipo de planta: líneas de producción, prensas, tornos y centros CNC, compresores, bombas, transformadores y subestaciones, plantas de emergencia, cámaras frías, chillers, elevadores y calderas.
La diferencia con un seguro contra incendio o un paquete empresarial está en el origen del daño. El paquete paga si un fuego o una inundación externa dañan la máquina. La rotura de maquinaria paga si la máquina se daña a sí misma: se quema el embobinado de un motor por una sobretensión, se rompe una flecha, un operador se equivoca y la máquina se golpea, o una caldera se deforma por falta de agua.
Esa diferencia no es menor. En el paquete PyME de BBVA, por ejemplo, la explosión de calderas aparece entre los bienes y situaciones excluidos; y en el paquete de Zurich Santander la sección de maquinaria es opcional. Si tu operación depende de una máquina, revisa si tu póliza actual la protege contra sus propias fallas.
Coberturas y exclusiones de la póliza de rotura de maquinaria
Las secciones típicas y lo que la póliza normalmente no paga. Las condiciones exactas cambian por aseguradora: pide las condiciones generales antes de firmar.
- Fallas eléctricasCorto circuito, sobretensión, arco voltaico, falla de aislamiento y efectos de la electricidad atmosférica sobre motores, tableros y transformadores.
- Fallas mecánicasRuptura de piezas, desajuste, vibración, cuerpos extraños que entran a la máquina y fuerza centrífuga.
- Errores humanos de operaciónImpericia, descuido o error del operador que dañan el equipo de forma súbita.
- Calderas y recipientes a presiónDaños por falta de agua, sobrepresión o implosión. Suele ir en una sección propia, con sus propios requisitos de inspección.
- Gastos de desmontaje, flete exprés y horas extraOpcionales en muchas pólizas; aceleran la reparación cuando cada día de paro cuesta.
- Desgaste, corrosión y deterioro gradualLo que ocurre poco a poco no es súbito: no se cubre. Tampoco las piezas que se cambian por uso normal, como bandas, filtros, herramientas de corte o refractarios.
- Falta de mantenimiento o uso fuera de especificaciónSi la falla viene de no dar el mantenimiento del fabricante o de sobrecargar la máquina a sabiendas, la aseguradora puede rechazar el reclamo.
- Incendio, inundación o roboSon causas externas: van en el paquete o en el seguro de incendio, no en rotura.
Calderas: el riesgo que el paquete no suele cubrir
Una caldera o un autoclave guardan energía a presión. Su falla puede dañar la propia caldera, el edificio y los equipos cercanos. Por eso las aseguradoras tratan las calderas y recipientes a presión en una sección aparte, con inspección y bitácora. Como referencia de escala, en el programa de seguros del INE para 2026 la sección de calderas costó $1,344 al año frente a $86,901 de rotura de maquinaria (no se publicó la suma asegurada). Si tienes calderas, el agente te dirá qué inspección pide cada aseguradora.
¿Cuánto cuesta el seguro de rotura de maquinaria? Precios de referencia 2026
Estimados anuales de nuestra calculadora con información pública al 21 de octubre de 2026, antes de IVA (16 %), con cobertura amplia. El precio final depende del equipo, su mantenimiento y tu historial.
| Equipo | Valor de reposición | Antigüedad | Amplia (estimado anual) |
|---|---|---|---|
| Maquinaria de producción | $1,000,000 | 5 a 10 años | $1,950 – $4,100 |
| Elevadores y escaleras eléctricas | $2,500,000 | 5 a 10 años | $3,300 – $6,800 |
| Cámara fría, con deterioro de mercancía | $1,500,000 | Menos de 5 años | $3,100 – $6,500 |
| Maquinaria de producción | $3,000,000 | 5 a 10 años | $4,900 – $10,100 |
| Calderas y recipientes a presión | $2,000,000 | 10 a 20 años | $5,700 – $11,800 |
| Subestación y generadores | $5,000,000 | 5 a 10 años | $8,900 – $18,600 |
| Maquinaria de producción | $10,000,000 | 5 a 10 años | $16,300 – $33,800 |
| Producción con pérdida de utilidades | $10,000,000 | Más de 20 años | $34,100 – $70,900 |
Estimado con información pública; el precio final lo define la aseguradora. No hay una tarifa pública de rotura de maquinaria en México: la calculadora usa una tasa al millar de referencia y una prima mínima de $3,000 al año.
¿Cómo se calcula la prima de rotura de maquinaria?
La prima se calcula con una tasa al millar sobre el valor de reposición a nuevo de cada equipo: lo que costaría hoy comprar e instalar una máquina equivalente, incluidos flete, aranceles y montaje. Como referencia, la calculadora usa 2.5 al millar dentro de un rango de 1.5 a 4.0 al millar; no hay tarifa pública, por eso lo mostramos como rango.
Sobre esa base influyen:
- Tipo de equipo. En la calculadora, calderas y refrigeración llevan recargo y elevadores, descuento; cada aseguradora usa su propia tabla.
- Antigüedad. Un equipo de más de 20 años tiene más probabilidad de falla y piezas más difíciles de conseguir; en la calculadora pesa hasta 50 % más que uno de 5 a 10 años.
- Mantenimiento. Un programa preventivo documentado, con bitácoras y refacciones en almacén, es tu mejor argumento para negociar.
- Deducible. Como referencia, suele ser un porcentaje de la pérdida (alrededor de 10 %) con un mínimo en pesos. Para equipos grandes conviene comparar deducibles distintos.
- Coberturas extra. La pérdida de utilidades por paro y el deterioro de mercancía refrigerada se cobran aparte, como un porcentaje de la prima de daño.
Pérdida de utilidades y mercancía refrigerada: el costo del paro
Reparar la máquina suele ser la parte barata. Lo caro es el tiempo que tu línea no produce: pedidos que no salen, nómina que sigue corriendo, penalizaciones con clientes. Para eso existen dos coberturas que se suman a la rotura:
- Pérdida de beneficios por rotura de maquinaria. Paga la utilidad bruta que dejas de ganar y los gastos fijos mientras la máquina se repara, después de un periodo de espera (deducible en días). Funciona como las pérdidas consecuenciales del paquete, pero activada por una falla interna en lugar de un incendio. Para dimensionar el peso del paro: según la AMIS, el 9.8 % de lo pagado por siniestros de incendio en el primer semestre de 2025 correspondió a pérdidas consecuenciales.
- Deterioro de mercancía refrigerada. Si falla el compresor de tu cámara fría, el producto se pierde aunque la reparación tarde un día. Esta sección paga la mercancía echada a perder. Es clave en restaurantes, supermercados, centros de distribución de alimentos, farmacias y laboratorios.
Para el periodo de espera y la base de la utilidad bruta, pide a tu contador los estados financieros del último año: la aseguradora los va a solicitar.
Rotura de maquinaria vs. incendio, equipo electrónico y maquinaria pesada
En una planta suelen convivir varias pólizas. Esta tabla te ayuda a ver dónde va cada riesgo para no dejar huecos ni pagar doble.
| Póliza | Qué protege | Causa del daño | Ejemplo |
|---|---|---|---|
| Rotura de maquinaria | Maquinaria fija de planta | Interna: falla eléctrica o mecánica, error de operación | Motor quemado por sobretensión |
| Incendio y paquete | Edificio, contenidos e inventario | Externa: fuego, rayo, inundación, sismo | Incendio en la nave |
| Equipo electrónico | Cómputo, servidores, equipo médico y de control | Cualquier daño súbito, interno o externo | Servidor dañado por un derrame |
| Equipo de contratista | Maquinaria móvil de obra | Volcadura, colisión, robo | Retroexcavadora volcada |
Ver seguro de equipo electrónico y seguro de maquinaria pesada. Los controladores y tableros electrónicos de una máquina pueden ir en rotura o en electrónico: confírmalo con el agente.
¿Es obligatorio y quién lo necesita?
No hay una obligación legal de contratar rotura de maquinaria en México. Lo necesitas si una falla interna de un equipo detiene tu operación o cuesta más de lo que puedes pagar de tu bolsillo. Los casos típicos son fábricas y naves industriales con líneas de producción, hoteles y edificios con elevadores, calderas y chillers, cadenas de frío, plantas con subestación propia y condominios que dependen de elevadores y bombas.
También es común que lo pidan quienes financian el equipo: un banco o una arrendadora que te prestó para una máquina de varios millones suele exigir que esté asegurada mientras dura el crédito. Revisa tu contrato.
Qué tener a la mano para cotizar rotura de maquinaria
Con esta información el agente puede pedir propuestas comparables a varias aseguradoras.
- Relación de equiposDescripción, marca, modelo, capacidad (kW, HP, toneladas, presión), año de fabricación y número de serie.
- Valor de reposición a nuevoPor equipo, con flete, aranceles e instalación. No uses el valor en libros.
- MantenimientoPrograma preventivo, contratos con el fabricante, bitácoras y certificados de inspección de calderas y recipientes a presión.
- Ubicación y giroCódigo postal de la planta, qué produces y en cuántos turnos opera cada equipo.
- Dependencia del equipoSi hay equipo de respaldo, cuánto tarda en llegar una refacción y cuánto factura la línea al día. Sirve para la pérdida de utilidades.
- Póliza actual y siniestrosSi ya tienes paquete o incendio, con qué aseguradora vence y qué siniestros tuviste en tres años.
Cómo elegir tu seguro de rotura de maquinaria
-
1
Identifica los equipos críticos
Empieza por los que paran la operación si fallan. No siempre conviene asegurar todo; sí lo que no puedes reponer rápido. -
2
Declara el valor a nuevo
Si aseguras por debajo del valor de reposición, la aseguradora puede pagar en proporción. Actualiza los valores cada renovación, sobre todo en equipo importado. -
3
Decide si necesitas el paro
Si un mes sin producir te pone en riesgo, suma pérdida de utilidades; si manejas perecederos, deterioro de mercancía. -
4
Compara deducibles y exclusiones
Fíjate en cómo se trata el desgaste, el mantenimiento y las piezas de cambio frecuente. Ahí está la diferencia entre pólizas parecidas. -
5
Coordina con tu paquete
Que el agente revise tu paquete multirriesgo para que rotura, incendio y electrónico no se encimen ni dejen huecos.
Aseguradoras de rotura de maquinaria que puedes comparar
Sura atendió la rotura de maquinaria del programa del INE 2026; Zurich Santander ofrece maquinaria como opcional de su paquete; Mapfre, AXA e Inbursa están entre las líderes de daños sin autos (CNSF).
| Aseguradora | Participación ↕ | Lo que destaca | Solidez financiera | CONDUSEF ↕ |
|---|---|---|---|---|
| AXA | %del ramo | — | s/d | |
| MAPFRE | %del ramo | AM Best A / aaa.MX (oct-2024) | s/d | |
| Chubb | %del ramo | — | s/d | |
| Inbursa | %del ramo | AM Best A / aaa.MX (dic-2025) | s/d | |
| Atlas | %del ramo | — | s/d | |
| Zurich | %del ramo | S&P mxAAA, estable (sep-2026) | 7.48IDATU 3T25 | |
| SURA | %del ramo | Moody's Local AA-.mx (oct-2026) | 5.68IDATU 3T25 |
Participación: primas del ramo (auto 2025, AMIS/CNSF; gastos médicos 2023, último ranking por compañía) o del mercado total (CNSF, 4T25). CONDUSEF: Índice de Desempeño de Atención a Usuarios (0–10; más alto es mejor). s/d = sin dato público por compañía. Toca los encabezados con ↕ para ordenar. Fuentes en cada ficha de aseguradora.
Cotiza la rotura de maquinaria de tu planta
Cuéntanos qué equipo tienes, cuánto vale y qué antigüedad tiene. Un agente o correduría autorizada por la CNSF compara por ti varias aseguradoras y, si tienes calderas, te dice qué inspección piden.
Cotizar gratisPreguntas frecuentes
¿Qué cubre el seguro de rotura de maquinaria?
Los daños súbitos e imprevistos por causas internas: fallas eléctricas como corto circuito o sobretensión, fallas mecánicas como la ruptura de una pieza, errores de operación y, en calderas, falta de agua o sobrepresión. No cubre desgaste ni falta de mantenimiento.
¿Cuánto cuesta un seguro de rotura de maquinaria?
Con la calculadora, maquinaria de producción de $3 millones sale en $4,900–$10,100 al año y de $10 millones en $16,300–$33,800, antes de IVA. Es un estimado con información pública de 2026; el precio final lo define la aseguradora.
¿Qué diferencia hay entre rotura de maquinaria e incendio?
El seguro de incendio paga daños por causas externas, como fuego, rayo o inundación. La rotura de maquinaria paga cuando la máquina se daña por una falla propia. Una planta suele necesitar las dos.
¿El seguro de rotura de maquinaria cubre calderas?
Sí, normalmente en una sección propia de calderas y recipientes a presión, con requisitos de inspección y bitácora. Revisa también tu paquete: algunos, como el de BBVA para PyMEs, excluyen la explosión de calderas.
¿Cubre el dinero que pierdo mientras la máquina está parada?
Solo si agregas la cobertura de pérdida de beneficios por rotura de maquinaria. Paga la utilidad bruta y los gastos fijos durante la reparación, después de un periodo de espera.
¿Es obligatorio el seguro de rotura de maquinaria?
No por ley. Lo suelen exigir los bancos y arrendadoras que financian equipo, y es recomendable cuando una falla interna detiene tu operación.
¿Puedo asegurar maquinaria antigua?
Sí, aunque la prima sube con la antigüedad y la aseguradora puede pedir una inspección o un historial de mantenimiento. Si las refacciones ya no se fabrican, pregunta cómo se indemniza una pérdida total.
Fuentes consultadas
- INE LP-INE-027-2025 — fallo del programa de aseguramiento 2026 (rotura de maquinaria y calderas)
- BBVA — Empresa Segura, seguro para PyME (coberturas y exclusiones)
- Santander — Empresa Protegida (coberturas opcionales)
- AMIS — Rueda de prensa de daños, septiembre 2025
- CNSF — Panorama del sector, anexos 4T 2024 (líderes de daños sin autos)
Equipo editorial Seguros México · Actualizado el 9 de octubre de 2026. Contenido informativo elaborado con fuentes públicas (CNSF, CONDUSEF, AMIS y aseguradoras). No sustituye la lectura de las condiciones generales de cada póliza. Cómo trabajamos