En resumen
- Un gimnasio necesita una RC que incluya expresamente las actividades deportivas, porque algunos paquetes PyME excluyen los daños ocurridos al practicarlas; conviene sumar accidentes personales para socios, el paquete de daños para el local y el equipo, y dinero y valores para lockers y caja.
- En la CDMX, la Ley de Establecimientos Mercantiles (art. 56 fr. III) pide a los gimnasios con cajas de seguridad un seguro para la guarda de esos valores; si el inmueble es de mediano o alto riesgo, el Programa Interno de Protección Civil exige además RC no cancelable.
- Con nuestra calculadora, un gimnasio de 6 a 20 empleados sale en $5,900–$12,200 al año y un estudio de 1 a 5 en $3,500–$7,300 con incendio, sismo, robo y RC (estimado 2026 con información pública; el precio final lo define la aseguradora).
- Si quieres solo la RC, nuestra calculadora de responsabilidad civil da $3,600–$7,400 al año por $1 millón y $6,800–$14,200 por $3 millones.
¿Qué seguro necesita un gimnasio?
Un gimnasio necesita, antes que nada, una responsabilidad civil que cubra lo que pasa mientras la gente entrena. Es el punto donde más se equivocan los dueños: contratan un paquete para negocio pensado para una tienda y no revisan que la RC incluya la actividad deportiva. El paquete PyME de BBVA, por ejemplo, excluye los daños en actividades deportivas. Si la póliza no lo dice expresamente, pídelo por escrito.
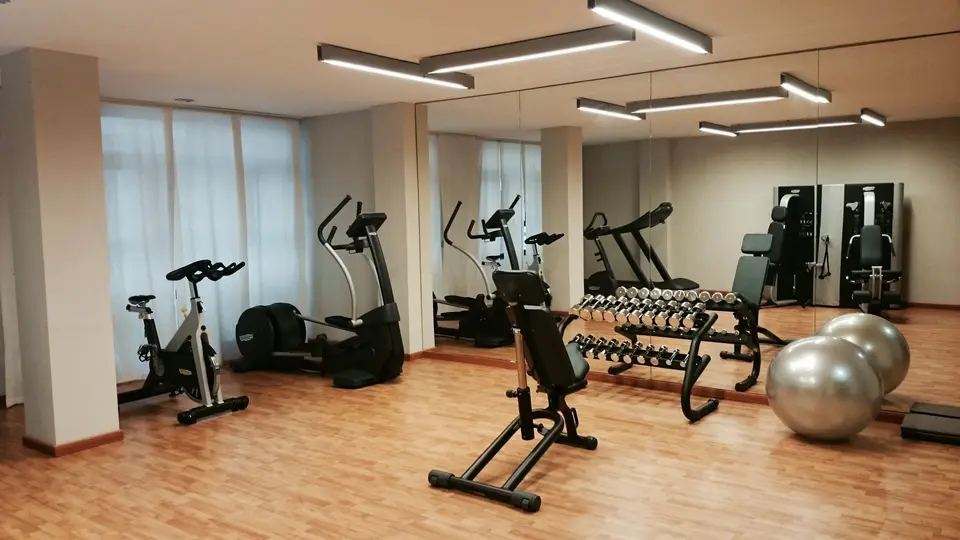
Después vienen los bienes: máquinas de cardio y fuerza, pesos libres, pisos de hule, sonido y pantallas, que pueden sumar cientos de miles de pesos y se dañan por incendio, variaciones de voltaje, robo o fallas internas. Y por último, los valores de los socios en lockers y cajas de seguridad, que en la Ciudad de México tienen una obligación propia. Todo esto se ordena dentro de un paquete multirriesgo más una RC a la medida.
RC del gimnasio vs. accidentes personales del socio
Son dos seguros distintos y se complementan. Entender la diferencia evita discusiones con un socio lesionado.
| Concepto | Responsabilidad civil del gimnasio | Accidentes personales del socio |
|---|---|---|
| Qué paga | La indemnización que el gimnasio deba por un daño que causó, más gastos de defensa | Gastos médicos por accidente y una suma por muerte o invalidez |
| Cuándo paga | Cuando hay culpa o negligencia del gimnasio: equipo en mal estado, piso mojado, mala instrucción | Siempre que ocurra un accidente cubierto, aunque nadie tenga la culpa |
| Quién lo contrata | El gimnasio, a su nombre | El gimnasio como colectivo para sus socios, o cada socio |
| Ejemplo | Se rompe un cable de una polea y lesiona a un socio | Un socio se tuerce el tobillo en una clase de spinning sin falla del equipo |
Ver más en seguro de accidentes personales y RC para empresas. Si tus entrenadores son independientes, pídeles su propia RC profesional.
Riesgos típicos de un gimnasio o estudio fitness
Estos son los siniestros más comunes del giro y la sección de la póliza que responde a cada uno.
- Lesión de un socio por el equipoUna máquina que falla, un banco que se rompe o una barra mal anclada. Responde la RC con actividades deportivas.
- Caídas en áreas comunesVestidores mojados, escaleras, regaderas. Responde la RC por inmueble y actividades.
- Accidente en clase grupalTorceduras o golpes en crossfit, box o spinning sin culpa del gimnasio. Responde un colectivo de accidentes personales, si lo contrataste.
- Falla de máquinas de cardioCaminadoras, elípticas y bicicletas con motor que se queman por voltaje o fallas internas. Lo cubre la rotura de maquinaria o el equipo electrónico.
- Robo en lockers y cajaRobo con violencia de objetos de socios y del efectivo de recepción. Responde dinero y valores y la sección de robo.
- Incendio, sismo e inundaciónDaños al local, al equipo y a los acabados. Responde la sección de daños del paquete.
- Lesiones por sobreesfuerzo o padecimientos previosUn infarto o una lesión crónica que se agrava al entrenar pueden quedar fuera de la RC si no hubo culpa del gimnasio; revisa también cómo los trata el seguro de accidentes.
Obligaciones legales de un gimnasio
No hay una ley federal que obligue a todo gimnasio a tener seguro, pero en la Ciudad de México hay dos obligaciones:
- Seguro para valores en cajas de seguridad. La Ley de Establecimientos Mercantiles de la CDMX (art. 56 fr. III) pide a los gimnasios y baños que ofrezcan cajas de seguridad contar con un seguro para la guarda de los valores depositados. Si tienes lockers con llave o casilleros de valores, revisa esta cobertura con tu agente.
- RC del Programa Interno de Protección Civil. Si el inmueble se clasifica de mediano o alto riesgo, la Ley de Gestión Integral de Riesgos y Protección Civil (arts. 60 y 62) exige una póliza de RC no cancelable. Sin ella, la multa es de 500 a 1,000 UMA, unos $58,655–$117,310 con la UMA 2026 (cálculo propio), y puede haber clausura.
Fuera de la CDMX revisa el reglamento municipal. Las plazas comerciales y los arrendadores también suelen exigir una RC mínima en el contrato del local. Más detalle local en seguros en la CDMX.
¿Cuánto cuesta el seguro de un gimnasio?
Estimados anuales de nuestra calculadora para el giro gimnasio con incendio y sismo, robo y RC. Estimado 2026 con información pública; el precio final lo define la aseguradora.
| Perfil | Activos asegurados | Estimado anual |
|---|---|---|
| Estudio de yoga, pilates o spinning, 1 a 5 empleados | $1,500,000 (valor típico) | $3,500 – $7,300 |
| Box o gimnasio de barrio, 6 a 20 empleados | $2,000,000 | $4,700 – $9,700 |
| Gimnasio de 6 a 20 empleados | $2,500,000 (valor típico) | $5,900 – $12,200 |
| Club deportivo, 21 a 50 empleados | $6,000,000 (valor típico) | $14,000 – $29,200 |
| Solo RC, suma de $1 millón | — | $3,600 – $7,400 |
| Solo RC, suma de $3 millones | — | $6,800 – $14,200 |
La RC incluida en un paquete de entrada suele tener un límite bajo. Si tienes alberca, muro de escalada o clases de alto impacto, considera una RC independiente de $3 millones o más. El colectivo de accidentes personales se cotiza aparte, por número de socios.
Cómo elegir el seguro de tu gimnasio
-
1
Pide la RC con actividades deportivas
Que la carátula o un endoso diga que cubre lesiones durante el uso de equipo y clases. -
2
Elige una suma de RC realista
Considera el número de socios diarios y tus actividades de mayor riesgo, no solo el mínimo del contrato del local. -
3
Decide si darás accidentes personales
Incluirlo en la membresía protege al socio y reduce reclamaciones contra el gimnasio. -
4
Valúa el equipo a reposición
Lo que costaría comprar hoy cada máquina nueva; si aseguras de menos, te pagan solo la proporción. -
5
Documenta el mantenimiento
Bitácoras de revisión de máquinas y cables: ayudan a defender una reclamación y a cobrar un siniestro. -
6
Compara deducibles y exclusiones
Sobre todo en RC y en robo; dos pólizas con la misma prima pueden responder muy distinto.
Qué tener a la mano para cotizar el seguro de tu gimnasio
Con estos datos el agente pide propuestas comparables a varias aseguradoras.
- Tipo de gimnasio y actividadesPesas, cardio, crossfit, box, artes marciales, alberca, escalada, clases grupales.
- Socios y aforoSocios activos y visitas promedio por día.
- Ubicación y localCódigo postal, metros construidos, si eres dueño o arrendatario.
- Valor del equipoMáquinas, pesos, pisos, audio y pantallas a valor de reposición.
- Lockers y cajaSi hay cajas de seguridad y cuánto efectivo manejas al día.
- InstructoresSi son empleados o independientes y sus certificaciones.
- Medidas de seguridadMantenimiento documentado, botiquín, desfibrilador, cámaras, extintores.
- HistorialPóliza vigente, fecha de renovación, lesiones reclamadas en los últimos 3 años y RFC.
Aseguradoras para gimnasios que puedes comparar
Estas aseguradoras ofrecen paquetes PyME, RC y accidentes personales en México:
| Aseguradora | Participación ↕ | Lo que destaca | Solidez financiera | CONDUSEF ↕ |
|---|---|---|---|---|
| GNPSeguro de Socios · Técnicos y Dirigentes | 12.3 %del mercado total | AM Best A / aaa.MX (ene-2026) | s/d | |
| BBVA Seguros | %del ramo | — | 9.96IDATU 4T25 | |
| MetLifeProtección para Negocios y Empresas (vida y GMM) | 8.0 %del mercado total | Líder en gastos médicos de grupo | S&P mxAAA, estable (según su sitio) | s/d |
| QuálitasPickups de Carga · Camiones | 6.7 %del mercado total | Carga, flotillas y transporte de pasajeros | AM Best B+ / aa-.MX, perspectiva negativa (oct-2025) | s/d |
| AXAPlanProtege Daños · Línea Hospitalaria Pyme | 5.1 %del mercado total | — | s/d | |
| Seguros MonterreyAlfa Medical Colectivo · Seguro de Vida Grupo | 4.7 %del mercado total | AM Best A++ / aaa.MX (mar-2025) | s/d | |
| MAPFRESeguPyME · Seguro Múltiple Empresarial | 3.8 %del mercado total | Seguros agrícolas y pecuarios | AM Best A / aaa.MX (oct-2024) | s/d |
| ChubbSeguro para tu Negocio · Transporte de Carga y Mercancías | 3.7 %del mercado total | — | s/d | |
| HDIHDI en mi Empresa · Múltiple Empresarial | s/d | — | s/d | |
| AtlasSeguro PyME · Seguro empresarial | s/d | — | s/d | |
| ZurichPyme · Flotillas | s/d | S&P mxAAA, estable (sep-2026) | 7.48IDATU 3T25 | |
| AfirmeSeguro para tu PyME | s/d | S&P mxA- en revisión especial (may-2026) | s/d |
Participación: primas del ramo (auto 2025, AMIS/CNSF; gastos médicos 2023, último ranking por compañía) o del mercado total (CNSF, 4T25). CONDUSEF: Índice de Desempeño de Atención a Usuarios (0–10; más alto es mejor). s/d = sin dato público por compañía. Toca los encabezados con ↕ para ordenar. Fuentes en cada ficha de aseguradora.
Calcula el seguro de tu gimnasio
Indica cuántas personas trabajan, el valor de tu equipo y tu código postal. Un agente autorizado por la CNSF te envía opciones de varias aseguradoras.
Cotizar gratisPreguntas frecuentes
¿Cuánto cuesta un seguro para gimnasio?
Con nuestra calculadora, un gimnasio de 6 a 20 empleados con incendio, sismo, robo y RC sale en $5,900–$12,200 al año, y un estudio de 1 a 5 empleados en $3,500–$7,300 (estimado 2026; el precio final lo define la aseguradora). La RC sola de $1 millón ronda $3,600–$7,400.
¿Qué cubre el seguro de responsabilidad civil de un gimnasio?
Las lesiones o daños que el gimnasio cause a socios y terceros por su culpa o negligencia, como un equipo en mal estado o un piso resbaloso, más los gastos de defensa. Confirma que incluya actividades deportivas, porque algunos paquetes las excluyen.
¿Es obligatorio el seguro para un gimnasio?
En la CDMX, si ofreces cajas de seguridad, la Ley de Establecimientos Mercantiles exige un seguro para esos valores, y si el inmueble es de mediano o alto riesgo, protección civil exige RC no cancelable. En otras ciudades depende del reglamento local y de tu contrato de arrendamiento.
¿El seguro del gimnasio paga si un socio se lesiona entrenando?
La RC paga si hubo culpa del gimnasio. Si el socio se lastima sin falla del gimnasio, solo responde un seguro de accidentes personales, que puedes contratar como colectivo para tus socios.
¿Conviene dar seguro de accidentes a los socios?
Sí, sobre todo en crossfit, artes marciales o escalada. Cubre gastos médicos por accidente aunque nadie tenga la culpa, lo que reduce las reclamaciones contra el gimnasio y se puede incluir en la membresía.
¿El seguro cubre las caminadoras y máquinas?
Contra incendio, sismo y robo con violencia, sí, dentro del paquete. Las fallas eléctricas o mecánicas internas requieren rotura de maquinaria o equipo electrónico, que se contratan como secciones adicionales.
¿Un estudio de yoga o pilates necesita seguro?
Sí, aunque su riesgo sea menor. Una RC con actividades deportivas y un paquete de daños básico suelen bastar; con nuestra calculadora, un estudio de 1 a 5 empleados sale en $3,500–$7,300 al año.
Fuentes consultadas
- Ley de Establecimientos Mercantiles de la CDMX, art. 56 fr. III
- Ley de Gestión Integral de Riesgos y Protección Civil de la CDMX, arts. 60, 62 y 221
- BBVA México — Empresa Segura (coberturas y exclusiones del paquete PyME)
- IDC Online — RC para empresas: solo 5 % de las PyMEs la tiene (ene-2026)
- INEGI — Valor de la UMA 2026
- Ley sobre el Contrato de Seguro, art. 92 (mLey)
Equipo editorial Seguros México · Actualizado el 9 de octubre de 2026. Contenido informativo elaborado con fuentes públicas (CNSF, CONDUSEF, AMIS y aseguradoras). No sustituye la lectura de las condiciones generales de cada póliza. Cómo trabajamos